太陽能股票要翻身了嗎?談談綠能科技(三)
2011/12/12
我們繼續以財務報表的角度來看看這家公司吧!!這個產業的特色之一就是會有預付機制,也就是說,綠能為了確保矽原料正常的供給,跟上游簽訂了供貨契約,既然是供貨契約,一定會有些優惠,但是通常會要求預先付款.我們其實可以從流動資產的預付帳款來推論公司怎麼看待整個市場:

假如你口袋有100元,你發現買一隻筆雖然花費你30元,但是你轉賣可以得到60元,你會買嗎?答案應該是會吧,即使廠商要求你預先付款,你還是會預付,對吧?但是假如你轉賣的利潤不高,你可能就不會大量購買,也許比較有把握的時候買3隻筆,但是沒把握的時候也許就縮為一隻,我想這是大家做生意都會採取的做法.從預付款項的趨勢來看,該公司似乎在99年的時候就開始保守起來了.
我們最後再來看看EPS佔帳面價值的百分比,用這個指標作為最後的評量標準.很多分析師,尤其是投顧的老師,大力的鼓吹會員買進,理由除了跌深外,就是早已跌破帳面價值一大段,因此屬於價值型的投資,加上未來政府大力推清潔能源,一定會讓股票從底翻漲好幾倍!!帳面價值跟股價的關係我在分析聯發科時已經說明過,那代表著,你願意用多少錢買一樣東西的象徵.例如,假如一樣東西帳面價值100元,假如買這樣的東西每年可以幫你產生20元,那麼投資報酬率就是20%,但是每個人都想要追求20%的時候,你就會發現這樣東西悄悄的漲價了,他會漲到大家認為沒有利潤的時候才會停下來.但是假如你買這樣東西根本無法幫你賺錢,就算拿出一塊錢我想你都不願意,那麼就是帳面價值的被否定.

以過去96-99年來看,高低差異非常大,建議你看看最近兩年每一季的數據:

這樣的趨勢告訴我們,這張股票最近遇到了麻煩了,賺錢的能力出了問題了!!99年每張綠能股票,就可以帶入超過14%的報酬率(EPS/帳面價值),股價整年平均價格為78.1元.如今,100年EPS預估要虧到7.78元,整個趨勢還是往下,試問,這樣你要出多少錢買一張綠能股票?最近幾天的交易告訴我們,竟然有人願意出每股30元來買!!!
綜合來說,綠能科技賺錢的速度並沒有跟上借款的速度,雖然矽晶圓的製造商還是比起電池或是模組廠來的少許多,但是出海口在哪裡?我們看到大陸的競爭同業保利協鑫憑藉著低成本的優勢橫掃全世界,出海口更是擴及發電廠,但是綠能科技我還沒看清楚他除了幫忙代工與製造矽晶圓外,還做了哪些利潤更好的生意,加上現在的太陽能需求急涷,我想他應該會增加代工的比例吧!林蔚山董事長說出了台灣太陽能上游同業廠商的心聲,保利協鑫是價格的破壞者,但是任何一門生意不都是如此嗎?如果還想不透的話,建議可以去問問聯發科以及台積電的兩位董事長,相信必然會有不同的思考方向,也才能做出不同的改變!!
閱讀更多...
Posted byTerry at 13:15 0 Comments
Labels: 綠能科技
太陽能股票要翻身了嗎?談談綠能科技(二)
2011/12/08
這幾週這麼強勢的漲幅,莫非我們之前把他說那麼爛都冤枉他了?本篇要以財務報表的觀點來談談綠能科技的財務狀況!!打開財務報表,有些人會先看損益表,不過我都是先看資產負債表的部份,因為我覺得一家健全的公司比再怎麼會賺錢讓我放心.雖說資產負債表的數據很多,但經過整理後,還是會有些適合用來分析,有些只適合參考.舉例來說,很多人喜歡以流動資產與流動負債的比來看一家公司的好壞,我認為這只是對了一半,應該與長期負債一起來看.流動資產流動負債比一般公認最好大於2,但是不要忘記看長期負債.一家優秀的公司可以輕易的產生現金流,所以他不需要太多的長期負債,所以往往會造成短期負債很高,長期負債卻只有一些甚至沒有的情況.我們先來看看綠能科技的流動資產佔總資產的比例以及流動資產與負債比:


流動資產的比例大都維持在百分之30幾,雖然不是很滿意,但是對照許多其他的公司,如果不細看流動資產內的項目,這樣的比例還算ok.而流動資產與流動負債比來看,一般人的解讀是這樣的財務結構很安全了,因為可以及時償還一年內的債務.但是假如你考慮到扣除存貨的流動資產與負債比,我想最樂觀的觀點也笑不出來.流動資產分析有兩個盲點:第一,假如一家公司的錢都是借來的,我要把這些錢放在哪個項目隨我的分配,只要我的魔法棒一比,那個項目就會變成大家想看的數據,這樣的數據有價值嗎?第二,如果流動資產並沒有想像中值那麼多錢怎麼辦呢?
講到這裡,我再來提供給大家兩張圖表,第一張是普通股每股流動資產,第二張是普通股每股約當現金資產:


為什麼要給大家看這兩張圖呢?假設今天這家公司要解散了,你一定想知道最快最穩定可拿回多少錢吧?我們把流動資產以及約當現金扣除長短期負債和遞延所得稅後,得到這樣的數據,幾乎全部為負數,唯一的正數也不到1塊錢!!多讓人驚訝,對吧!!我們再來看看負債.經營一家公司難免會需要一些融資,但是管理者要控管的是,如何不讓這些融資拖垮公司正常的營運,最好還可以借力使力,這方面最厲害的就是美國的房地產大亨川普,但因為他經營的是房地產,產業特性的關係必須如此,但科技製造業則完全不同,我有產出,不可能等幾年後才有收入進帳,一筆融資是否有效,看看經營績效就會一目了然.

綠能科技的負債跟公司股價似乎呈現相反方向,在100年第三季的負債總額已經突破200億元大關.以一個資本額27億的公司,稅前淨利最佳為99年度的17億,竟然累積負債已經突破200億元!!本年度前三季合併營業淨利只賺約10億,但要付出的利息卻將近1億!如果只算綠能科技而不包含子公司的話就更慘了,營業淨利還是為負數!另外,綠能科技到本年度第三季止還幫曾孫公司宇駿(濰坊)新能源科技背書達約28億.一家公司賺最多錢的一年就是賺17億,結果銀行竟然接受讓他背書保證約28億,如果這家公司出事情了,依照太陽能產業目前的狀況,你認為怎麼還?如果你期待他像歐盟一樣,開始縮短支出,減赤,我要告訴你,這樣他就完了.因為這個行業的未來是利潤越來越薄,要能維持良好的利潤唯一的條件就是先進製成,這不但需要研發,也需要購買機器設備來使用.看看中國大陸的競爭對手保利協鑫,對啦,就是被林董罵的那家矽晶圓超級大怪獸,在本年度的2Q,多晶矽平均轉換率達到17%,若加上類單晶片,整個就可以達到18%,而綠能科技在本年度3Q卻還是平均16.7%,這能不加緊研發嗎?不過看起來是皇上不急急死太監,請大家看看綠能科技最近五年的研發比例:

看起來好像我們比這家公司的老闆還要著急,這到底是好還是壞呢?對於高度槓桿的資金運用,未來會是怎樣,我想只要有跟銀行借過錢的人都知道,銀行最怕的就是你不還錢,如果你願意還錢,甚至找人擔保,或是提高擔保品的價值,他會借你更多的錢,即使他很擔心還是會硬著頭皮借你.那麼可以見到的循環恐怕就是借錢,借錢,再借錢.
看看負債佔總資產以及長期負債佔總資產的比例吧:


各位把兩張圖表合在一起看,你會發現,公司的負債佔總資產比例從一開始就處於高檔,而且兩者97年後的走勢很類似.如同前面提到的,長期借款的增加對於評估一家公司來說絕對是不利的因素,因為那代表著,你的短期產生現金流的能力出了問題!!所以你仔細看看現金流量表中的融資活動現金流出入,營業活動現金流出入,以及損益表中每季的稅前淨利你就會了解到,大量的融資並沒有為該公司帶來優秀的獲利,那麼一但流動性緊縮的時候,該公司將面對最高的風險!!


太陽能產業尤其是上游的矽晶片的廠商最大的特色就是需要備料!還記得前幾年太陽能最熱門的時候,那時候誰有矽料誰就有訂單,中國大陸還有一句話叫做"擁矽為王",也因為這樣,綠能科技才會跟上游的矽料廠商簽訂長期供應合約.景氣好的時候,這些矽料很快的可以被作成矽晶棒,矽晶圓銷售出去,綠能甚至在公司成立初期根本就沒有提列存貨損失,因為從左手進,右手馬上一堆中下游廠商等著要貨,需要什麼提列?但那畢竟是過去式了,回歸現實,我們還是先來看看綠能科技的存貨記錄以及了解綠能的存貨跌價損失政策:


存貨中的在製品就是矽晶棒,有些公司只需要綠能科技製造成矽晶棒就可以了,這些公司會再找其他的公司將矽晶棒切成矽晶圓.根據業績的判斷,我們認為以100年第二季當成存貨重要轉折點是可以接受的.如果按照各位太陽能廠商最樂觀的預估為101年的第二季將落底,第三季開始將反彈,我們發現這樣共經過1-1.5年,依照存貨跌價損失提列原則,公司將必須提列40%的損失.如果復甦無望,那麼最慘將提列100%的損失!!我們以公司提列的損失比例來分析,發現100年的第二季的確是重要的提列點,如果加上了解存貨佔公司資產的比重後,我想你可能會更加憂心了:


閱讀更多...
Posted byTerry at 12:04 0 Comments
Labels: 綠能科技
太陽能股票要翻身了嗎?談談綠能科技(一)
2011/12/01
將近兩個禮拜漲幅將近5成,太陽能矽晶圓廠綠能堪稱本次台股下跌以來最令人驚訝的標的.我想用幾集的篇幅來談談綠能這家公司!!很多人問巴拉拉說之前住高級套房的綠能可不可以攤平了,我的建議是攤平法不適用每一張股票,雖然股神巴菲特都是用這招,但是選股的標的有很大的不同.台灣很多人買股票並不知道他是做什麼的,只是知道他是大同集團的子公司,人家喊太陽能前景很好,為了買的安心,想說背後有大同集團撐腰,應該很穩,所以就跟著殺進去了.從一開始的200元俱樂部跌到100多元,一堆人看好再看好,認為這麼好的股票腰斬已經跌無可跌了,於是進場大買,一買就套,接著跌到100元以下,又有一票人開始調升評等,認為核災引發的需求並沒有被反應出來,所以目前的價位已經算跳樓大拍賣了,所以又大力鼓吹買進.這不是什麼奇人幻想,別懷疑,巴拉拉遇到的很多朋友都是這樣的,像是之前出問題的合鑫與科風,很多都是這樣下手去買的,結果是被套在高檔處,欲哭無淚.
綠能科技並不是大同的子公司,而是孫公司,他的爸爸是尚志半導體,阿公才是大同.綠能科技是做太陽能的晶片,產品有單晶矽太陽能晶片,多晶矽太陽能晶片,多晶矽太陽能晶錠,薄膜太陽能晶片.因為市場對於多晶矽的接受度比較高,因此綠能產品的大宗也是以此為主.以業務模式來說,早期綠能的角色有點類似代工,就是有矽原料的客戶拿原料過來,綠能幫他做出晶片,然後回賣給這些公司,再由這些公司賣給電池廠等中下游的廠商.後來綠能的料源比較足夠了,發展成不須跟客戶拿料的生意模式.由於這個產業需要很多的金錢投入,綠能科技積極推動由資本市場來籌資,在興櫃公開發行的說明書上大方寫道,公司的短期財務目標為全力推動股票上市櫃,而公司的短期生產策略就是大量擴充產品線,提昇接單彈性,吸引量大質優的客戶.而在提到太陽能發展的遠景時,提到矽材料來源不穩定,以及產能不足,擔心被邊緣化.綜合來說,綠能科技成立就是為了快速的搶占市場佔有率,但是又不願意像大陸的太陽能廠商一樣,殺價競爭,於是他只能做多樣化的優質客戶的市場.為了這些客戶以及市場佔有率,從來源開始,他必須向上整合,在機器設備,他必須進口大量的高質設備以提供質優的客戶做多樣的選擇.因此他開始營運約一年後就掛牌上興櫃,然後又經過約一年就上市.
並不是說這樣不好,因為每個產業資金需求不同,這個產業基本上就是燒錢再燒錢,不然怎麼會有美國對中國大陸提出"雙反"的調查.但是燒錢的產業要能夠撐的夠久,除了政府的支持外,我想最重要的就是公司的經營階層要將公司帶往什麼地方,這些人對於公司有沒有信心?有沒有辦法撐的比別人更久,如果可以的話,那麼等到別人陣亡的時候,你就可以笑納他的市場份額,這時候才是大豐收的時候.尚志半導體從94年注資給綠能科技總共7億5千萬後,持股比例一路下降,從94年公司正式營運的100%,降低到100年6月底的29.11%(證期會只規定母公司持股不得超過七成).你說這段時間賣股那他不就虧錢賣,錯了,他沒虧錢,倒還賺大錢.因為尚志93-94年共拿出7.5億出來,結果在96年底,成本全部回收且還倒賺,之後賣的不叫資金回收,而全部都是利潤.96年不是股票才上市嗎?是的,人家95年賣股得款約7億,96年賣股得款約26億,賣完這些他還持有約5千8百萬股的綠能股票.兩年,只有短短兩年,7億變成33億,還有一堆股票還沒賣,這讓這些股東情何以堪呢?
情何以堪的情形還不只這一樁,95年尚志半導體賣給林蔚山以及他老婆還有家族的人員綠能股票,每股75元成交,但是一年後的現金增資每股卻要溢價到230元!隔年股票上市的公開承銷卻是每股165元,那麼買到230的人不就是被當成傻子了?才相隔幾個月,每股就有65元的價差,真讓人實在匪夷所思!
回到股票投資的出發點來說,你只要投資一股在一家公司,你就是這家公司的股東,身為股東,你當然希望這家公司能夠好好的運用你的辛苦錢,幫你賺到更多的財富,不是嗎?要能夠達到這樣的目標,我想第一步一定是要挑選好的領導者所領導的公司吧.股神巴菲特說過很多很有意思的話,其中他勸現在的年輕人找工作的重點要放在"跟對的人",你跟對的人,公司有了成長,你就會有所得,而你跟了錯的人,你不但工作很不開心,你也不會有任何收穫.投資也是一樣,人是最重要的,如何選到對的人這是挑選一家公司的第一步,但這卻是最難的一步,你必須觀察這家公司主事者的任何動作,關注他的任何新聞,判斷他的任何決策是否正確才能做出妥善的決定.因此在這點上我認為綠能科技實在不符合個人挑選股票的第一要點.
下一篇文章將以財務報表的角度來分析綠能科技的財務狀況,你將會知道他現在是多麼需要錢,要錢的管道有二,銀行和股東.銀行現在對於3D1S已經躲的遠遠的,更何況後面還有個歐債,銀行家不是笨蛋,除非被逼的.加上綠能當初的聯貸案很多都有設定須提前償還的條件,現階段沒叫他還就對他不錯了.所以最有可能的就是跟股東再度要錢.因此,你就不然理解,為何綠能科技最近會表現這麼強勢了!
閱讀更多...
Posted byTerry at 14:35 0 Comments
Labels: 綠能科技
聯發科觀察重點(二)
2011/07/05
很多朋友研究一家公司只看EPS,這篇文章就是要告訴大家,除了EPS外,還有更重要的評估方式!EPS是那麼的經常被拿來使用,因此拉拉把把就不再拿這數據來分析.如果用經營的角度來思考,你一定很想知道我投資一家公司的投資報酬率多少,對吧.那麼最簡單的方式就是用目前的市價x流通在外股數,得到這家公司的市值,這代表你要花這麼多錢來購買一家公司.然後以淨利當分子,市值當分母,你就可以算出購買一家公司的投資報酬率.注意,這邊用到的市價,是以計算年度的隔年5/1市場收盤價,主要是因為年報最晚於隔年4/30出爐,因此以隔年5/1的收盤價當成計算標準應該合理.

從90Y-99Y,購買這家公司的報酬率就大概在4%-10%之間,這代表著這家公司不是以賺取暴利為主,而是在這個區間震盪.因此在我的觀念中,我不把他歸納為成長型的股票,而是景氣型的股票,要操作這類型的股票必須抓住他成長的軌跡,否則很容易就賠錢.
除了利用市值來評估整體的投報率以外,我們還可以利用EPS佔帳面價值的比例來看:

這個指標可以輕易的告訴我們,到底你願意花多少錢購買一樣東西.舉例來說,如果佔的比例為30%,那麼代表著某樣100元帳面價值的東西,其中就可以產生30元的收入.那麼我請問你,你願意花多少錢來購買這樣的東西呢?如果你願意用5倍價格,代表著你願意用500元的價碼,購買可以產生30元收入的東西.而如果你覺得只願意花3倍,你的可承受最高購買價格就是300元.
接下來我們來看看,到底這幾年聯發科賺的錢是否一年比一年多?我們看看他每年的稅前淨利成長率就可以判斷,到底每年是否都有成長:
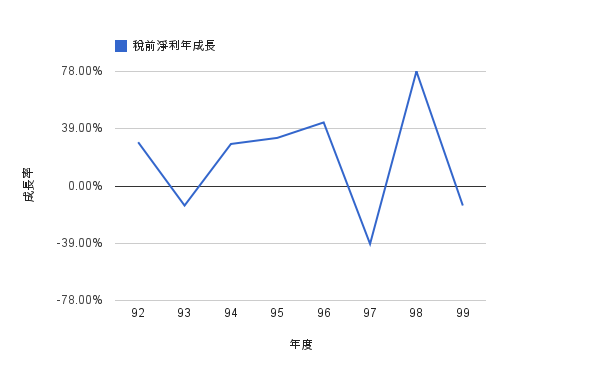
拉拉把把扣除掉公司於90年上市,91年的資料實在太過於突出(成長率高達1,797%),把92Y-99Y的資料做個彙整,我們可以看到,在這8年當中,其實正成長的機會是比較高的,只是公司的成長或是衰退的弧度都屬於比較大,這也是一些外資機構為何喜歡把目標價喊的很誇張的原因.
我們把以上這兩張圖合併來看,先不看90Y-91Y,我們會發現淨利的成長有時帶來的投資報酬率並沒有同步成長,甚是有時還朝相反方向行進.投資報酬率的分母是市值,而市值是目前股價x流通在外股數.所以會有兩種狀況,其一,群眾對於股價的看法與公司實際價值有差異(有時樂觀,有時又太過於悲觀,會造成這樣的原因請看前幾篇提到有關於想要紅的外資之論述),其二,股本膨脹的速度過快.這也是為什麼很多朋友都反應聯發科實在很難操作的原因阿!!
講到目前為止,拉拉把把還是認為聯發科是一家很穩定的公司,事業經營難免有起伏,只要還是在一定的Range內就可保持觀察.但是他就沒有任何該擔心的地方嗎?有的,大家都知道,做生意就是希望能產生現金流,而且還要讓現金流能夠持續的流入公司,我們看看聯發科在現金流方面的表現如何:

大家可以看到聯發科不管是在新增現金或是營業活動產生的現金方面,相對於淨收入來說都太少,整體趨勢目前是往下的,我認為聯發科蔡董應該要努力改善這點,趕緊幫股東創造更多的現金流,並要將現金流量流回公司,這樣才能化解大家對於這方面的疑慮!
最後,我們還要關心,聯發科每年所賺的錢當中,有些是被保留下來了,這10年來的保留盈餘到底如何?如果該分派給股東的錢保留下來了,公司是否有更好的用途?如果沒有的話,負責任的經營者就應該把他還給股東才對,一起來看看:

我們看到保留盈餘以及保留盈餘所創造出來的投資報酬率在99Y開始止跌上揚,這呼應了上面所看到現金流的關係,代表聯發科還是需要保留一些盈餘來做業務的擴充,而其投資報酬率雖然日漸往下滑動,但如果能止於20幾%的話,其實相較於許多公司的保留盈餘效益來說,聯發科算是很不錯的.
總的來說,由以上的幾個觀點來看聯發科,目前的營運的確是處於低檔,整體營運能還是要靠業績的成長來帶動,即使曾經有過輝煌的歷史,這些都已經是過去式了.投資人可持續關心這檔股票,除了他屬於低檔徘徊股外,也屬於景氣循環股,而一但景氣起來之後,聯發科極有可能重返榮耀,如果你看見大街小巷連最不可能拿iphone的人都拿了,你發現一堆學生辦htc的時候,你就會覺得用大廠的東西並沒有比較特別,到最後可能就會回去拿便宜的類智慧型手機或是2G手機也說不定!!
閱讀更多...
Posted byTerry at 22:31 0 Comments
Labels: 聯發科
聯發科觀察重點(一)
2011/07/03
為了讓更多朋友了解這支股票觀察的重點,我想這一集就先以資產負債表的觀點來告訴各位相關的細節!聯發科為什麼這麼容易受到外資放消息,因為他曾經數度榮登股王寶座,而且現在尚未被打趴,所以囉,為了出名,能不投以關愛的眼神嗎?但一些分析報告不外乎預測未來出貨量,未來受到的競爭,未來受到的打壓,以及公司錯誤的方向.我認為這些都是算命師的工作,不如就先以最基本的資產負債表來看看到底該注意什麼地方吧!
聯發科股票上市10年以來,到底對於股票的帳面價值有沒有努力在提升,我想用以下的股東權益以及股票帳面價值的綜合圖表就可以看出了:

橫軸為股票的帳面價值,縱軸為股東權益,我們看到從90Y-99Y,這個趨勢是一直往上的,代表管理階層的確是有努力在提升股東的福利.接下來我們來看看整個流動性,看看整體流動資產到底在總資產中佔據什麼樣的地位,這有助於我們判斷是否該特別注重該公司的存貨問題:

我們看到90Y-99Y,整個流動資產佔總資產的份額一直在往下降,也就是聯發科已經採取不同的資產處理方式.以前,流動資產曾佔整體總資產的75%以上,因此要看這家公司的價值就只要看這些流動資產就可以了.流動資產就是包含現金啦,應收類的款項啦,存貨啦等等的.但現在影響整體資產負債表的重要因素已經降到一半以下.我並不是說流動資產不重要,不需要時常關注,因為的確聯發科在存貨的提列跌價損失上一直造成很大的困擾,而是說,評價這家公司的價值,應該同時評估總資產的另外一半.一些朋友擔心存貨過多會讓負債惡化,因為公司銷售量不足,就會造成現金流入不足,公司手頭就會比較緊,嚴重甚至會影響公司穩定.我們先來看看這10年來負債的情況:

目前的負債佔比的確有往上攀升的趨勢,但基本上還算是維持在控制範圍內,至於需不需要那麼擔心,有些大哥還問我這家公司是不是會倒,我認為下面這張圖告訴我們答案了,目前還不需要那麼憂慮.流動資產與流動負債的關係:

我們可以看到,不管是否有加入"存貨"這項因素的考量,流動資產都維持在流動負債的兩倍以上,更何況扣掉存貨的流動資產流動負債比的線圖跟包含存貨的流動資產流動負債比線圖幾乎是一樣的,此圖更加深我們認為這家公司的資產應該要同時考慮其他因素而非"定孤隻"方式的專注在存貨上.那麼,我們應該還要觀察哪個會計科目呢?我認為應該要觀察這家公司的基金與投資:

從90Y到99Y,基金與投資佔總資產的比例就不斷的提升,到99Y甚至幾乎到了一半,因此我們應該把注意力分給這個會計科目.而基金與投資當中,就屬於長期股權投資佔據最大的部份.其實這不難理解,還記得BBCall時代嗎?那時候只有號碼,Call機對我們來說只是一個單向的訊息告知,相當於有一個小跟班告訴你某某人找你,但是要不要回call是你的決定,而人跟機器之間的交流也就只有接收訊息而已.進入到手機時代,我們一開始是單純講電話,後來簡訊流行起來了,變成每隻手機都要可以傳簡訊.接下來是簡單的內建遊戲,拍照,聽歌,然後錄影,到現在的上網,各式網路上可攻下載的遊戲,以及更多的應用.我們可以看到整個手機產業是從語音流進化到資料流,手機不單純用來講電話,他可以做更多的事情.但是這麼多的事情一家公司無法全部包含,最簡單的方式就是投資有這樣技術的公司,進而取得相關的技術.加上聯發科目前在中國大陸的營收佔據大部分,因此從另外的角度來看,單靠一家聯發科的單打獨鬥也是不可能長久的,勢必結合當地的廠商(民族主義要看你用在哪一方面,在經濟上不見得比政治上有用).
既然我們知道基金與投資是這麼重要,我們同時也知道應該注意裡面的長期股權投資,因為他佔有最大的比例,那麼,我們可不可以知道,到底他包含了哪些投資呢?可以的,我用以下的圖告訴大家:

就是他,旭發投資,裡面最大咖的投資公司!!我想先用以下這張圖來告訴各位我的好朋友聯發科跟他的子公司或是孫公司的關係:

<資料來源:99年4Q聯發科合併報表>
看到了吧,旭發投資Gaintech Co. Limited75%的股權,以及翔發100%的股權,這兩家公司又分別投資以下的許多公司,夠複雜吧.複雜的還在後面,因為我們要看看這兩家公司詳細的持股狀況:


<資料來源:99年4Q聯發科報表>
這兩家投資公司持有很多非公開發行公司的股權投資,因此無法有一個明確的數據,因此我的建議是,以整體市場的供需情況來判斷.例如,在印度的銷售業績有積極的成長,那麼必定會反應在聯發科位於印度公司的市場價值,如此就可以進一步提升母公司的身價!
從一開始的分析到這張圖,我想聯發科股票的價值在這10年內已經有明顯的改變,而且研究的方向絕對變得不一樣了.這一方面顯示整體產業的變化,一方面也告訴這些外資分析師,別老是坐在辦公室內吹冷氣就可以寫的出令人信服的文章,你們應該更用心在觀察細微處卻很重要的地方著手,而非抱著先喊先贏的觀念分析股票!!
下一章節,拉拉把把將用偏向損益表的觀點來看聯發科這家公司!!
閱讀更多...
Posted byTerry at 14:09 0 Comments
Labels: 聯發科
盡信師不如無師
2011/07/02
朋友問我7/2工商時報有關花旗評斷聯發科的看法,我只有請他冷靜點再觀察,因為外資分析師說的話他的客戶不見得買單!上一篇文章就有提到,現在的金融業競爭激烈,大家為了多點知名度,不管三七二十一,只要先喊就對了,後續如何再來調整即可.我把朋友給我的網址內有關"花旗環球證券亞太區下游硬體製造產業首席分析師張凱偉"的內容仔細的看了一遍,寫了很多,但重點只有一個,就是"花旗環球證券亞太區下游硬體製造產業首席分析師張凱偉"認為,聯發科的Q2營收成長恐怕只能達到當初法說會的低標,也就是5%的成長而已,相關連結如下:http://tw.stock.yahoo.com/news_content/url/d/a/110702/3/2nu88.html

其實對於這篇文章,我不去多做評論,因為資料都尚未出來(除非花旗有內線消息).我也不願意預測,我認為分析師並不是算命師,對於股價並非全然以未來可能的利益當成評估的標準,我的看法是,分析師應該根據過去的資料,分析出該公司股票的真正價值,並以整體大環境以及競爭對手的狀況抓一些安全空間來計算出該公司適合的股價.但現在的分析師往往不是這樣的,對於過去的歷史與財報分析往往下的工夫不夠,偶爾一兩次幸運的猜對就自視甚高,但結果是離民眾的信賴越來越遠,我想由前一篇高盛的例子大家就可以得知了.
至於花旗出包的事情多的數不完,大家印象深刻的就是兩件事情.第一件是今年5/30日傳出花旗的報告提到微軟要調漲宏達電的授權金,預估授權費用會增加5成,消息一出,第二天宏達電開盤股價直接貫殺到跌停,尾盤在宏達電出面澄清以及花旗出來滅火之後才收個下影線.花旗推說是媒體誤會此篇文章分析師的意思了,把相關責任都推給媒體,自己一付沒事樣.這件事情告訴我們,如果消息來源有錯,這些所謂的外資機構都會有他們自己的一套制式說法.再來,這件事情也教我們,媒體的報導不一定都是正確的,很多時候甚至會天差地那麼遠.
至於第二件事情,發生的主角也是宏達電,而這次就是搭配這篇文章的作者"花旗環球證券亞太區下游硬體製造產業首席分析師張凱偉"所演出的誇張戲碼!!2010/1/27,花旗環球證券發表文章看衰宏達電,理由是"宏達電將經歷產品轉換陣痛期,面臨產品平均價格、毛利率損害等雙重考驗。由於宏達電的2010年首季展望相對令人失望,張凱偉預期,宏達電今年第1季出貨量約為3100萬台",花旗將宏達電目標價下調到250元.而那時宏達電的股價掉到300出頭.相關連結如下:http://tw.stock.yahoo.com/news_content/url/d/a/100127/2/1vgtt.html


宏達電從那個時候開始,股價就再也不回頭的往上攀升,最高還來到1300元.而就在宏達電創新高的隔天,"花旗環球證券亞太下游硬體分析師張凱偉"還將目標價提高到1470,相關連結如下:http://news.cnyes.com/Content/20110503/KDWQQWK3P7B8E.shtml

結果從那天開始,宏達電股價就又再一次不回頭的往相反方向前進,到上星期五(7/1)已經跌到了1010,下跌了22%!!
多少散戶朋友相信花旗的專業,結果賣在低點,買在高點,所以我認為,聰明的散戶朋友們,你們不需要把這些外資的話完全深信不疑,否則下場很容易就是去股東會的現場鬧場,質問董事長為何股票會跌停板,而且重點是這樣根本沒有用!!你們應該記著,只有自己做足了功課,這些市場先生就讓他們喃喃自語就可以了!!
閱讀更多...
Posted byTerry at 18:39 0 Comments
Labels: 聯發科
又見急於出名的外資機構-野村先生
2011/06/26
外資機構一大堆,這些機構如何出名,如何讓客戶印象深刻,基本上就是只有一個步驟,要敢喊.如果喊中了,從此就能提升知名度與權威度.每天一早起來都有一堆所謂的外資出具報告,每天都很害怕自己投資的標的被所謂的報告掃到,為什麼呢,因為總有一些人不知道外資這些所謂的報告是真是假而胡亂殺出手中持股.所謂外資出具的報告其實不重要,重點是這些外資機構後端的客戶是否買單,這些大咖客戶可不是像你我這些散戶,這些客戶是根據他們的報告決定是否要跟,注意,是決定是否要跟,並沒有絕對要跟,因為外資報告不見的準確,大家應該知道連台達電董事長鄭崇華都曾經罵過他們,說他們有些人連台達電都沒拜訪過,如何判斷目前適合的價位呢?這些大咖客戶都知道,所以散戶朋友,千萬別因為一篇所謂的看扁的報告,就瘋狂的殺低,因為這就是中了這些不認真的外資機構的圈套了.不管研究報告有沒有親自拜訪過公司,不管對於未來的走勢判斷是否做足了功課,要搶到大咖客戶,剛剛提到的,第一步就是要敢喊!大家還記得高盛在今年4/11日那一戰成名的看空油價吧!去年12月當高盛向客戶推薦CCCP basket商品投資組合,不曾想到4個月後的投資收益能貼近25%,超越CRB商品期貨指數同期20%漲幅.因此高盛發布報告建議客戶在原油和其他市場走勢逆轉前盡早對CCCP投資組合獲利了結,此後的兩個交易日,NYMEX原油5月合約一度下跌近6%.大家驚訝高盛竟然如此神,而且還這麼有效率,馬上講馬上應證給你看,還這麼好心,事先給我們一些警告,讓我們了解危險已經到來,應該趕緊避開.結果今年五月初(大約在5/6左右),不到一個月的時間,高盛再次由空翻多,油價的行情即將再起,2012年會超過今年的高點.原油因為高盛的加持,馬上反跌為漲,把之前的下跌全部漲回來了.哇,不到一個月的時間,神蹟再度出現,高盛打蛇隨棍上,5/24日再度發表上調油價預期價格,油價又應聲上揚,大家幾乎把高盛當成油價先生了,反正跟著他走就對了,才不管態度忽空忽多背後的用意.連續劇並沒有這樣演完了,就在1個月後,高盛又發表下修原油預期價格,當然,還是影響到原油的走勢.這就是要敢喊的最佳例子,反正方向錯了就說市場變化太快,不用管修正的頻率沒關係,搞不好還能吸引一些投資人認為你很貼心,常常關心這些問題,並給予警告,他們還是把你奉為神!
講了那麼多廢話,應該進入主題啦,其實我上星期看到這篇文章的時候就想寫了.2011/6/24投資人很多都會觀看的鉅亨網(實在是因為我們沒有其他的選擇,給我bloomberg,我愛死這個網站,可惜是英文版)在開盤之前刊出了一篇令我眼睛一亮的文章:"白牌手機神話say byebye!野村大砍聯發科目標價至220元",相關的連結:http://news.cnyes.com/Content/20110624/KDXGA7LWYYIWU.shtml?c=headline_sitehead
為了言之有物,我把相關的文章貼上:
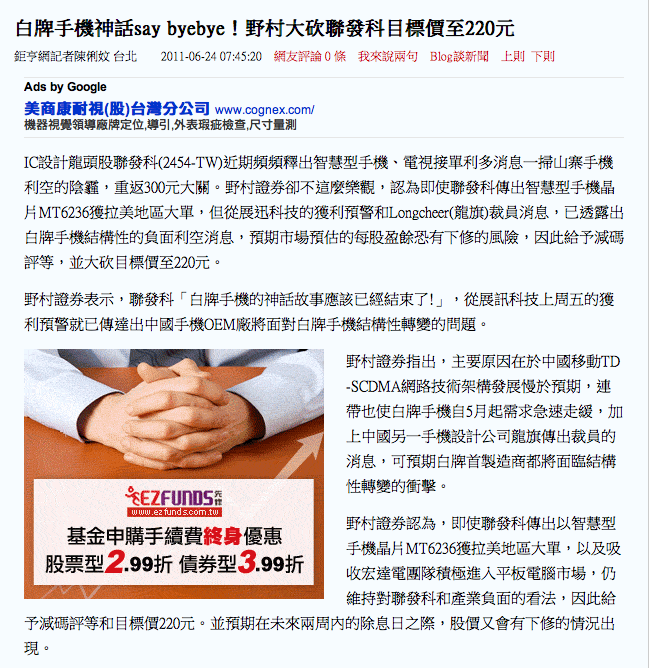
鉅亨網刊出這篇文章,剛好是聯發科連兩日大漲後發表,我覺得時間點很敏感,不能說到底是誰有什麼目的,因為說出來搞不好會被告,就請大家自己思考,放在心裡就好.野村一直是看衰聯發科的,目標價也一直調降,先不管目的,我們來看看文章內容.第三行有提到"從展迅科技的獲利預警和Longcheer(龍旗)裁員消息",看到這裡不禁懷疑,這裡的"展迅"是不是我們熟知的聯發科競爭對手"展訊"?看起來應該是,因為音念起來一樣,可能是翻譯的問題.大家如果還清醒的話應該知道,展訊是聯發科最強勁的對手,聯發科現在之所以股價到這種地步都是因為展訊的崛起,讓原本市佔率90%的大陸晶片市場,拱手讓出20%給展訊.展訊在上個月5/6發表2011年到3月底的第一季財報,不論是營收(年增率163%),淨利(年增率為去年的4倍)都有大幅成長,同時預估第二季營運還是往上.現在竟然發出獲利預警,天阿,莫非是之前傳的沸沸楊楊的官方打山寨機效應出現,導致整個手機晶片需求大幅縮減?想不到一個月的時間而已,市場馬上風雲變色,如果展訊發出的獲利預警是因為這個效應,那這問題大條了,影響程面將波及到聯發科,但如果他的獲利預警是被聯發科搶走客戶,那麼對於聯發科是好事一樁,這件事情實在太嚴重了,真感謝野村神給我們的提示阿...
依照文章判斷,獲利預警應該不是被聯發科搶走客戶,用刪除法判斷,那就是影響層面會擴大囉.奇怪,拉拉把把每天都有關心財經消息,不管是台灣還是中國,從來沒聽過這樣的新聞.秉著柯南的精神,拉拉把把研判,野村講的會不會是"晨訊科技",代碼為912000,是一檔TDR,該公司的確在6/17於公開資訊站發表營利警告,警告投資人上半年可能會發生虧損,原因為過去數週內在公開市場之需求大幅減少及TD-SCDMA手機招標延遲所致.該公司對於下半年的業務仍抱有信心,原來下半年的重要ODM還是照舊,相關連結如下:http://mopsov.tse.com.tw/nas/t59/t59sa01/912000_2011061701_FIM.pdf
晨訊科技集團本身是控股公司,旗下有三家手機研發公司—上海希姆通(Shanghai Simcom)、上海思必得(Shanghai Speedcomm)及上海基信康(Shanghai Basecom),業務有三大塊:液晶顯示模塊、移動手機解決方案和無線通訊模塊及數據機.簡單的來說,晨訊與龍旗都是手機ODM廠商,也就是他們會去跟手機掛牌的公司接洽手機內部的晶片需求,看看需要什麼樣的功能,然後使用後端的聯發科或是展訊提供的晶片來達到這樣的需求,再去找組裝廠商來把這些功能組合起來,並發配到通路上販賣.晨訊科技發表上半年比起去年會比較不好,我不覺得這是新聞,因為晨訊科技跟聯發科一直是緊密配合的,此次來台發行TDR,也說要找聯發科當策略投資人,聯發科老早就被唱衰很久了,而且大家也都知道他的上半年比起去年肯定是虧錢的,這些老早就知道的訊息早已經反應在今日的股價中,野村先生有何驚訝的呢?
而龍旗這家ODM廠商裁員也早就不是新聞了,早從今年的四月就傳出裁員,五月也有傳出,六月初也是,裁員的原因是低階的手機銷售問題,以及丟掉一些大客戶.其實大家都知道很多ODM廠商還是會接山寨廠商的委託來製成手機(請勿對號入座,我沒說誰),一但山寨的比例過高,在整個市場已經往另外一個方向行走的時候,公司將會發生很大的問題.龍旗比較為人知道的是他的功能手機,但現在的趨勢是往3G,4G,智慧型手機的方向行走,當公司並沒有及時調整方向時,就得面對現實的市場問題.另外一方面,也是因為聯發科的晶片做的太好了,太EZ了,所以導致委託他們ODM的廠商現在也開始自行建置RD團隊,公司經營就是這樣,如果這個東西自行研發不會比委外貴,為何還要受制於人?自行研發的選項當然會被選擇,對於ODM廠商來說,這是掉客戶的事情,但是對於後端供應商來說,這有差嗎?就跟蘋果搶了Nokia的市佔率,對於幫兩家組裝的鴻海來說,有差嗎?
蔡明介不只在股東會一再的說明白牌已經是過去式了,在近幾年的經營方向也一直是在往品牌市場方向移動,因為他老早就知道山寨會有這麼一天.其實不用蔡董來說,每個台灣人一定經歷過那段盜版CD,盜版影片,盜版包包充斥的時代,但現在呢,很多人已經不買盜版的東西了,因為教育一直在提升國民的水準,現在很多人甚至拿到盜版的東西還不敢拿出去,我周圍一堆朋友以前都是去買盜版影片回家看,現在都進電影院了,或是到百事達租片,以前買的什麼A貨包包也都放家裡不敢背,因為覺得背盜版的很丟人.這就是必經的歷程,每個國家都一樣,經濟不好的時候為了滿足虛榮心,總是會買一些仿冒品來過過癮,但是當經濟起來時,經過教育,這些人就會買正牌的東西.我認為這根本不是什麼新聞,神話故事不是現在才結束,結構性轉變也不是現在才轉變,因此我實在看不出來這篇文章的價值在哪?唯一能夠想到的只有他領先大喊聯發科到220元能夠讓他引起注意,萬一高盛事件重演,他往後就能走路有風啦.
我不解的是,既然這些他列出看壞的理由都不是新聞了,老早就反應在股價上了,為何還要在股價大漲兩天後拿出來繼續打?其心可議阿...
閱讀更多...
Posted byTerry at 21:57 0 Comments
Labels: 聯發科
訂閱:
文章 (Atom)

